投資で富裕層(純金融資産1億円以上)になるのに、特別な才能は必要とは限りません。
重要なのは最低限の知識とメンタルです。
1億円に必要な積立額と年数、プロでも指数に勝てないというデータ、個別株投資の位置づけまで数字で解説します。
【この記事から分かること】
・「富裕層」の定義と、普通の会社員が富裕層になっている実態
・資産1億円に届くために必要な、毎月の積立額と年数
・才能の代わりに必要な4つのもの
・プロでも指数に勝ち続けるのが難しいというデータ
・個別株投資は誰に向いていて、資産のどこに位置づけるべきか
目次[閉じる]
「富裕層」とは|純金融資産1億円以上の世帯
「富裕層」という言葉には、よく使われる定義があります。野村総合研究所は、預貯金や株式などの金融資産から負債を差し引いた「純金融資産」が1億円以上5億円未満の世帯を富裕層、5億円以上の世帯を超富裕層と分類しています。
同社の推計では、2023年時点で富裕層と超富裕層は合わせて約165万世帯です。これは全世帯の約3%にあたります。
注目したいのは、その中身です。同社は、近年の株価上昇で運用資産が増え、気づけば1億円を超えていた人たちを「いつの間にか富裕層」と呼んでいます。
40代後半から50代の一般の会社員が中心で、従業員持株会や確定拠出年金、NISAなどを使って資産を積み上げてきた人たちです。
富裕層以上の世帯の1〜2割を占めると推定されています。
特別な才能で大きく当てた人ではなく、普通の制度を長く使い続けた人が、すでに富裕層の一角を占めているということです。
才能はいらない。ただし誰でも簡単にではない
投資で資産1億円を目指すのに、天才的なひらめきや相場を読む勘は必要ありません。
必要なのは、後から身につけられる知識と、決めたことを続ける力です。
ただし、「誰でも簡単に届く」わけでもありません。
才能がいらない代わりに、相応の積立額と長い時間が必要になります。まずは、その数字を確認しましょう。
資産1億円に届くために必要な数字
毎月いくら積み立てれば1億円に届くのかを、運用期間と利回りごとに計算しました。
| 運用期間 | 年5%で運用 | 年10%で運用 | 年15%で運用 |
| 20年 | 月24.3万円 | 月13.2万円 | 月6.7万円 |
| 25年 | 月16.8万円 | 月7.5万円 | 月3.1万円 |
| 30年 | 月12.0万円 | 月4.4万円 | 月1.4万円 |
| 35年 | 月8.8万円 | 月2.6万円 | 月0.7万円 |
| 40年 | 月6.6万円 | 月1.6万円 | 月0.3万円 |
※税金と手数料は考慮していません。利回りは仮定の数字で、将来の運用成果を約束するものではありません。
3つの利回りは、それぞれ次のような水準です。
・年5%:株式と債券を組み合わせた場合など、資金計画でよく使われる控えめな前提
・年10%:米国株の過去の長期平均に近い水準
・年15%:近年の米国大型ハイテク株のような、高い成長が続いた場合の水準
年5%で30年運用する場合、必要な積立額は月12万円です。
積み立てた元本は4,320万円で、残りの約5,680万円は運用による増加分です。
年10%なら月4.4万円、年15%なら月1.4万円まで下がります。
この表から分かることは2つあります。
1つ目は、時間の効果が非常に大きいことです。
同じ年5%でも、30年なら月12万円必要ですが、40年なら月6.6万円で済みます。10年早く始めるだけで、必要な積立額はほぼ半分になります。
2つ目は、利回りの前提で必要額が大きく変わることです。
年15%が30年続けば月1.4万円で届きますが、これほど高い利回りが数十年続いた例は、市場全体ではありません。資金計画は年5%程度の控えめな前提で立て、それを上回った分は余裕と考えるのが安全です。
才能の代わりに必要な4つのもの
1. 積み立てに回せる金額を増やす
運用の成果は、「投資した金額×利回り」で決まります。
利回りは自分では決められませんが、投資に回す金額は自分で増やせます。
収入を上げる、支出を見直す、共働きを続ける……地味ですが、資産形成の初期に最も効果が大きいのは、運用の巧拙よりも積立額です。
資産が100万円のときに利回りを1%上げても、増えるのは年1万円にすぎません。
2. 時間を味方につける
上記の表のとおり、運用期間が長いほど、必要な積立額は少なくて済みます。
運用で増えた分がさらに増えていく、複利の効果が働くためです。
始める時期が遅くなった場合は、積立額を増やすか、目標額を見直す必要があります。
利回りの高さを追いかけて無理なリスクを取るのは、おすすめできません。
3. コストを抑える
手数料は、確実に成果を押し下げる要因です。
例えば月10万円を30年間積み立てた場合、年5%で運用できれば約8,320万円になります。手数料が1%高く、実質の利回りが年4%になると約6,940万円です。差は約1,380万円にのぼります。
信託報酬の低いインデックスファンドを選び、NISAやiDeCoの非課税枠を使うだけで、特別な工夫をしなくても差がつきます。
4. 続ける仕組みをつくる
投資で失敗する原因の多くは、手法ではなく行動にあります。
暴落時に怖くなって売ってしまう。上がっている銘柄に飛びつく、どちらかというとメンタル面が重要です。
こうした行動を防ぐには、意志の強さに頼るよりも、仕組みをつくるほうが確実かもしれません。
・毎月の積立を自動引き落としにする
・生活費の半年〜1年分は、投資とは別に預金で確保する
・評価額を毎日確認しない
・「いつ、何のために使うお金か」を決めておく
過去の暴落では、元の水準に戻るまで5年以上かかった例も珍しくありません。その間も積立を続けられるかどうかが、結果を分けます。
プロでも指数に勝ち続けるのは難しいといわれている
投資には銘柄を選ぶ才能が必要だと思われがちです。しかし、データを見ると、その才能がなくても困らないことが分かります。
S&P ダウ・ジョーンズ・インデックスは、投資のプロが運用するアクティブファンドと、株価指数の成績を定期的に比べています。
2025年末時点の調査では、日本の大型株に投資するアクティブファンドのうち、過去10年間で指数を下回ったものは8割以上にのぼりました。
銘柄選びを仕事にしているプロでも、長期で指数に勝ち続けるのは難しいということです。
逆に言えば、指数に連動するインデックスファンドを持つだけで、大半のプロと同等以上の成績になります。
資産1億円を目指すのに、市場に勝つ必要はありません。市場の平均を、低コストで、長く受け取り続ければ足ります。
個別株投資は才能ではなく技術

個人投資家には、プロにない有利な点がある
「プロでも勝てないなら、個人が勝てるはずがない」と思うかもしれません。
しかし、プロには個人にない制約があります。
・運用額が大きいため、小型株には投資しにくい
・四半期や1年ごとに成績を評価されるため、長く待てない
・顧客の解約があると、売りたくない場面でも売らなければならない
個人には、こうした制約がありません。
小さな会社の株を買えますし、割安な株が見直されるまで何年でも待てます。待つ間、誰にも説明する必要はありません。
ただし、制約がないことは、勝てる保証ではありません。個人投資家全体で見ると、成績は市場の平均を下回るという研究結果もあります。
制約がないぶん、集中しすぎたり、暴落時に慌てて売ったりするのを、誰も止めてくれないからです。
有利な条件を活かせるかどうかは、自分でルールを決めて守れるかにかかっています。
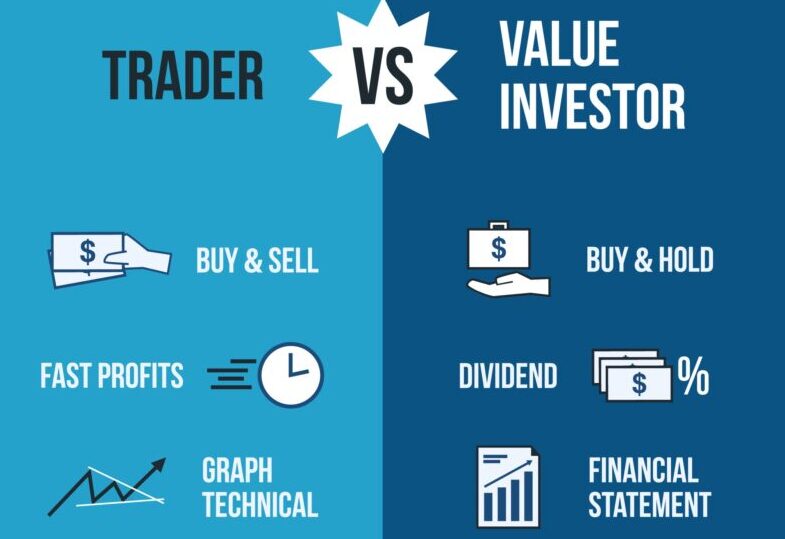
私もインデックス投資に加えて、決算書を読んで個別株にも投資しています。基本にしているのは次のようなルールです。
・貸借対照表で財務の安全性を確認し、企業の価値に対して株価が割安なときだけ買う
・10銘柄程度に分散する
・信用取引などのレバレッジは使わない
・相場の雰囲気ではなく、あらかじめ決めた基準で売買する
これらは、ひらめきや勘ではありません。
簿記や財務分析は、勉強すれば身につく技術です。その意味で、個別株投資にも特別な才能は必要ありません。
むしろ重要なのはメンタルといえます。
ただし、次の点はお伝えしておきます。
・時間がかかる:決算書を読み、企業を調べ続けるには、相応の勉強と手間が必要です。
・値動きが大きい:10銘柄程度の分散では、数百から数千の銘柄に分散された指数よりも、値動きは大きくなります。
・成績の評価が難しい:数年間の好成績は、相場全体の上昇によるものかもしれません。実力かどうかは、下落局面を含む長い期間で見ないと判断できません。
・割安なまま上がらないこともある:数字の上で割安に見えても、業績の悪化が続いて株価が戻らない銘柄もあります。
プロでも指数に勝てない人が多い以上、勉強すれば誰でも勝てるとは言えません。個別株投資は、企業を調べること自体に興味があり、時間をかけられる人に向いた方法です。
土台はインデックス、個別株は資産の一部で
個別株に取り組む場合は、資産の土台をインデックスファンドで固めたうえで、資産の一部を個別株に充てる方法が現実的です。
個別株がうまくいかなくても、土台の部分で資産形成を続けられます。
興味がない方、時間が取れない方は、インデックス投資だけで十分です。
注意が必要なこと
才能がなくても資産は築けますが、次のような行動は、積み上げたものを一度に失う原因になります。
・信用取引やFXなどで、高いレバレッジをかける
・1つの銘柄に資産の大半を集中させる
・生活費や、数年以内に使う予定のお金を投資に回す
・SNSで話題の銘柄に、内容を調べずに飛びつく
・「必ず儲かる」「元本保証で高利回り」という話を信じる
資産形成で大切なのは、大きく勝つことではなく、市場から退場しないことです。
まとめ
・富裕層の中には、普通の制度を長く使い続けた一般の会社員が、すでに一定数いる
・資産1億円に必要なのは、才能ではなく、積立額と時間。年5%で30年なら月12万円、40年なら月6.6万円が目安
・プロでも8割以上が10年で指数に負けている。市場に勝つ必要はなく、低コストで市場の平均を受け取り続ければよい
・個人には、小型株を買える、長く待てるといった、プロにない有利な点がある。
・個別株で大きく増やした例もあるが、共通点は才能ではなく、決めたやり方を続けたこと
投資に特別な才能はいりません。必要なのは、早く始めること、無理のない金額で続けること、そして途中でやめないことです。
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品や銘柄の売買を勧めるものではありません。利回りは仮定の数字で、将来の運用成果を保証するものではありません。投資の最終的な判断は、ご自身の責任で行ってください。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://yokohama-lifeplan.com/money/toushi-sainou/trackback/