住宅購入の失敗は、ローンが払えなくなったり、破産することだけではありません。
返済は続いていても、積立や教育費、老後資金を削っている「見えない失敗」は表に出てきません。
売却時の事情も外からはほとんど知ることができないでしょう。
65歳以上の8割以上が持ち家に住む一方で、高齢者の相対的貧困率は2割前後、生活保護を受ける世帯の55%は高齢者世帯といわれています。
家があっても老後にお金が尽きる人は少なくありません。
現在、町内会の役員をしてるので町の様々な人と接する機会がありますが、こういったことからも老後の生活の苦しさが見えてきます。
なぜ住宅の購入の失敗は表に出にくいのかを、宅建士・ファイナンシャルプランナー・マンション管理士が解説します。
この記事から分かること
- 65歳以上の83.0%が持ち家に住んでいる一方、高齢者の相対的貧困率は女性22.8%、男性16.6%
- 生活保護を受ける世帯の約55%は高齢者世帯
- 持ち家があっても、資産が家に偏り、手元のお金が少ないと老後に困窮しやすい
- 家は持っているだけで税金と維持費がかかり、少しずつ現金に変えることもできない
- 困ったときの選択肢はあるが、どれも条件や負担がある。購入時の借入額と貯蓄の配分で防ぐのが一番確実
65歳以上の8割が持ち家、それでも貧困は珍しくない
「家さえあれば、老後はなんとかなる」と考える人は少なくありません。
家賃がかからないので、年金だけでも暮らせると思うのが自然です。
ところが、データを見ると別の姿が見えてきます。
| 項目 | 数値 | 出典 |
| 65歳以上の持ち家率(一戸建て+分譲マンション等) | 83.0% | 内閣府「令和7年版高齢社会白書」 |
| 高齢者の相対的貧困率(女性) | 22.8% | 厚生労働省「国民生活基礎調査」(2021年) |
| 高齢者の相対的貧困率(男性) | 16.6% | 同上 |
| 生活保護を受ける世帯のうち高齢者世帯の割合 | 約55% | 厚生労働省「被保護者調査」(2026年6月分概数) |
※相対的貧困率は、世帯の可処分所得を世帯人数で調整した額が、全体の中央値の半分に満たない人の割合をいいます。
高齢者の8割以上が持ち家に住んでいる一方で、女性の5人に1人以上、男性の6人に1人が相対的貧困の状態にあります。
生活保護を受けている世帯も、半分以上が高齢者世帯といわれています。
持ち家があることと、老後のお金に困らないことは、イコールではないということです。
家があってもお金がなくなる3つの理由
1. 資産のほとんどが住宅に偏っている
住宅ローンを返しながら積立がほとんどできなかった家計では、65歳時点の資産の大半が自宅になります。
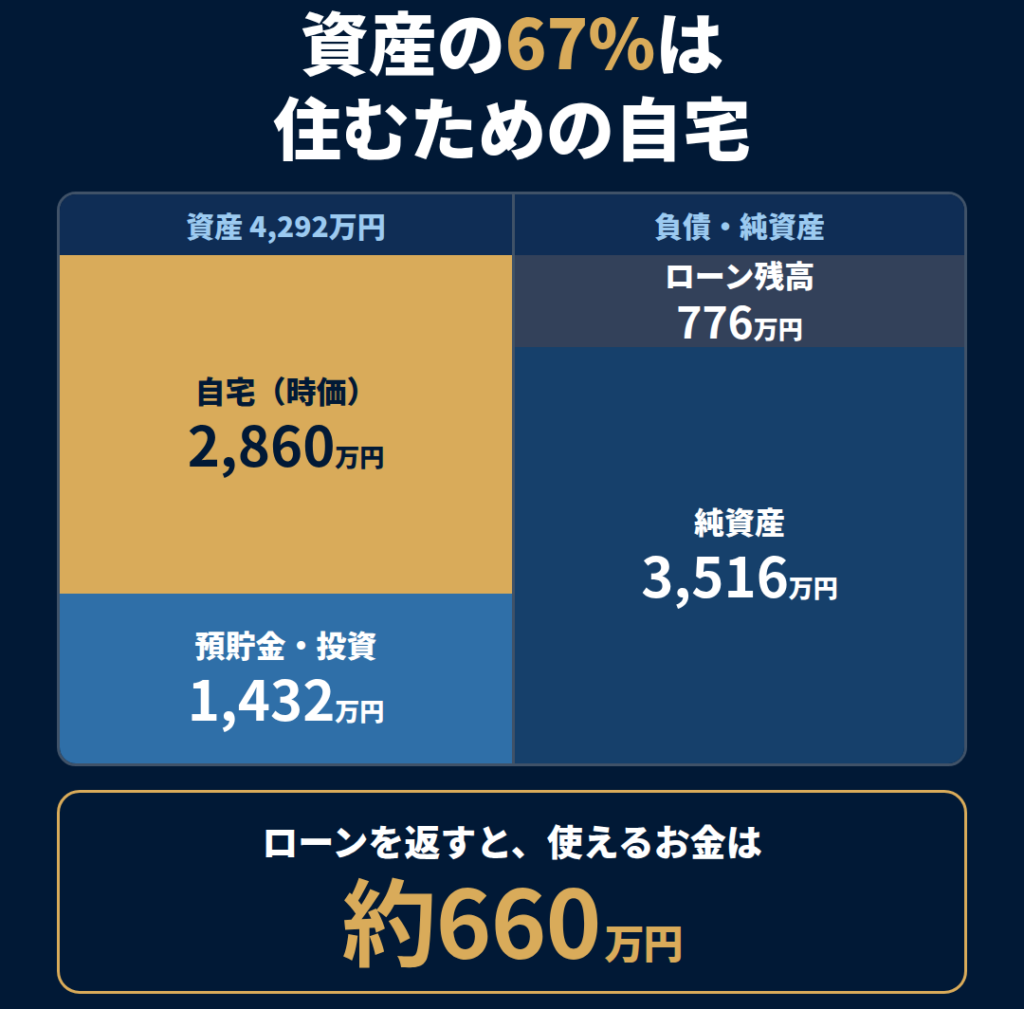
FPサイトで試算したモデルでは、35歳で5,000万円のマンションを買い、積立が月1万円だった家計の65歳時点の資産は4,292万円でした。
そのうち67%が自宅で、ローンを返し終えたあとに使えるお金は約660万円でした。
数字の上では資産があっても、生活費に使えるお金は限られるわけです。
2. 家は持っているだけでお金がかかる
ローンを返し終えても、家にかかるお金はなくなりません。
| 費用 | 月額の目安 |
| 管理費・修繕積立金(マンション) | 3万〜4万円 |
| 固定資産税 | 約1万円 |
| 部屋の中の修繕費 | 約1万円 |
| 合計 | 約5万円 |
一戸建てなら管理費はかかりませんが、戸建てでも外壁や屋根の修繕を自分で積み立てる必要があります。
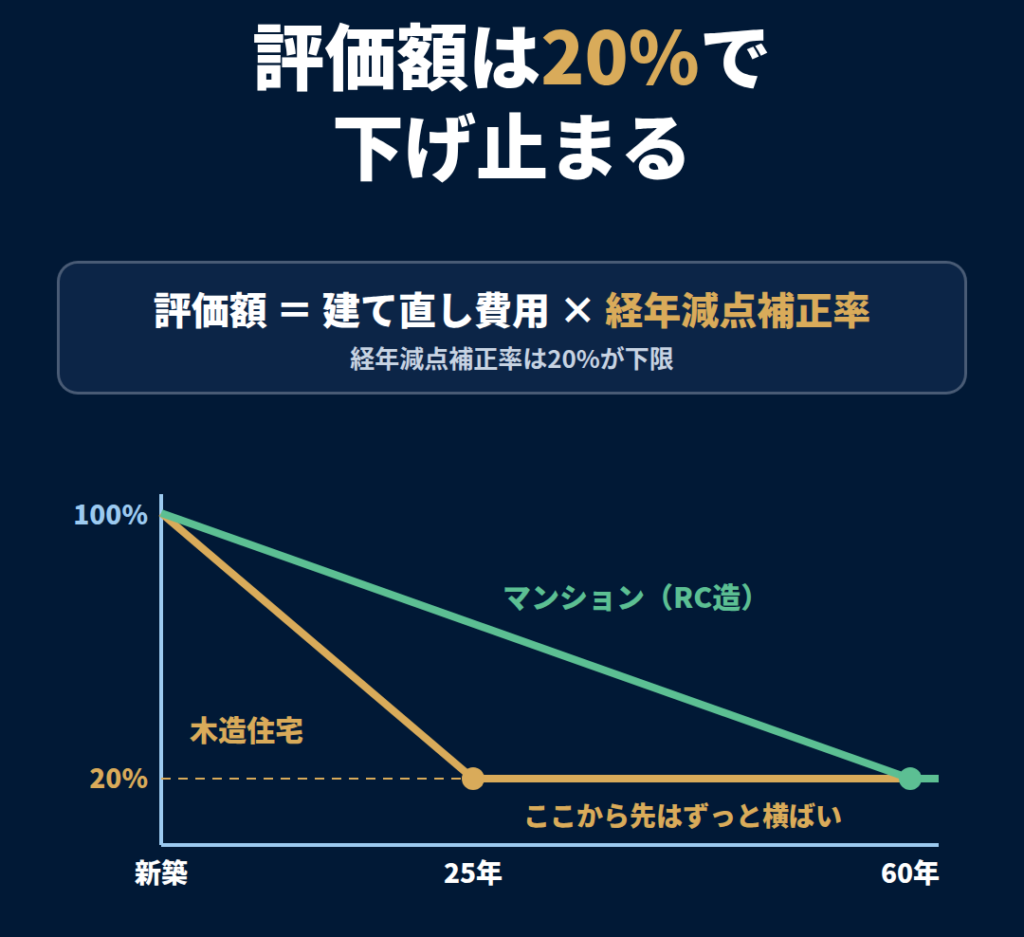
また、固定資産税は、建物が古くなっても下がり続けるわけではありません。
建物の評価額は「建て直した場合の費用」の2割で下げ止まるので、建物の時価がゼロになっても税金はかかり続けます。
年金で生活費をまかなえても、この維持費と医療費・介護費が預貯金を少しずつ減らしていきます。
3. 家は少しずつ現金にできない
預貯金なら必要な分だけ引き出せますが、家は「今月5万円分だけ売る」ことができません。
お金が足りなくなったとき、家を現金に変える方法は、売るか、家を担保に借りるかのどちらかです。
どちらも手間と時間がかかり、条件によっては使えないこともあります。
4. 老後の運用も、元手がなければ効果が小さい
今は、退職後もNISAなどで運用を続けるのが珍しくなくなりました。
運用しながら少しずつ取り崩せば、お金は長くもちます。
ただ、運用の効果は元手の大きさに比例します。
毎月5万円を取り崩しながら年3%で運用した場合の試算です。
| 年金生活に入ったときの金融資産 | 運用しない場合 | 年3%で運用しながら取り崩す場合 |
| 約660万円 | 約11年で尽きる | 約13年で尽きる |
| 約2,880万円 | 約48年もつ | 運用益が取り崩し額を上回り、ほぼ減らない |
※月複利で計算。税金・手数料は考慮していません。運用成果を保証するものではありません。
元手が660万円なら、運用しても延びるのは2年ほどです。
2,880万円あれば、運用益だけで毎月の取り崩しをほぼまかなえます。
自宅は、どれだけ価値があっても、運用しながら少しずつ取り崩すことはできません。
老後に運用が当たり前になるほど、資産が家に偏っている家計と、家以外の資産を積み上げた家計の差は広がっていきます。
外からは見えない「家はあるのに、お金がない」
私が地域で見聞きしてきた中にも、立派な持ち家がありながら、晩年は手元のお金に困っていた方がいました。
外から見れば「立派な家に住んでいる人」なのにです。でも家計の中身は、資産が家に偏りすぎて、日々のお金が回らない状態でした。
こうした状態は、なかなか表に出てきません。
- 住宅ローンを払い終えていれば、延滞などの記録には残らない
- 家があるので、周りからは困っているように見えない
- 本人も「家を買ったのは失敗だった」とは人に言いにくい
表に出てくるのは、預貯金が尽きて、いよいよ生活が立ち行かなくなってからです。
持ち家のまま困ったときの選択肢
老後にお金が足りなくなったとき、持ち家がある人には次のような選択肢があります。
ただし、どれも条件や負担があります。
| 選択肢 | 内容 | 注意点 |
| 売却して住み替える | 家を売って、小さな住まいや賃貸に移る | 立地や築年数によっては思った値段で売れない。高齢になると賃貸を借りにくいことがある |
| リースバック | 家を売って、その家に賃貸で住み続ける | 売却価格は相場より低くなりやすい。家賃がかかり、契約期間に定めがあることが多い |
| リバースモーゲージ | 家を担保にお金を借り、死亡後に家を売って返す | 対象地域や物件に条件がある。マンションは対象外のことが多い。金利上昇や評価額の下落で借りられる額が減ることがある |
| 要保護世帯向け不動産担保型生活資金 | 社会福祉協議会が、家を担保に生活費を貸し付ける | 原則65歳以上で、利用しないと生活保護が必要になる世帯が対象。貸付額は評価額の7割程度(集合住宅は5割程度)まで |
| 生活保護 | 最低限の生活費を受け取る | 住んでいる家の保有が認められる場合もあるが、上の貸付制度が使える場合はそちらが優先される |
どの選択肢も、家の価値が十分にあり、本人に判断する力が残っているうちでないと使いにくい制度です。
お金に困ってから考えるのでは、選べる道が少なくなります。
購入前にできる、いちばん確実な対策
老後の困窮を防ぐ一番確実な方法は、家を買うときに、資産が家に偏りすぎない計画を立てることです。
借入額は、返しながら積立も続けられる額で決める
金融機関が貸してくれる額や、「毎月返せるか」だけで決めると、積立に回すお金が残りません。
返済と同時に、毎月いくら積み立てられるかまで決めてから借入額を決めるのがポイントです。
頭金を入れすぎない
手元のお金を頭金に全部入れると、ローンは減っても、使えるお金がなくなります。
修繕や教育費、急な出費に備えて、現金を残しておきます。
定年までに、金融資産を自宅の時価と同じくらいにする
65歳の時点で、自宅とそれ以外の資産の割合が半々くらいなら、維持費や医療費を払いながら暮らせる余裕が生まれます。
そのために、何歳までにいくら貯めるかを逆算しておくといいかもしれません。
年に1回、家計のバランスシートを作る
自宅の時価、ローン残高、預貯金や投資の残高を年に1回書き出すだけで、資産が家に偏っていないかを確認できます。
住宅ローンの残高と、65歳時点で使えるお金は、シミュレーションで試算できます。
まとめ
65歳以上の8割以上が持ち家に住んでいる一方で、高齢者の2割前後が相対的貧困の状態にあり、生活保護を受ける世帯の半分以上は高齢者世帯です。
家があれば家賃はかかりませんが、税金と維持費はかかり続け、家を少しずつ現金に変えることもできません。
資産が家に偏ったまま老後を迎えると、「家はあるのにお金がない」状態になります。
家を買うときに大切なのは、「毎月返せるか」だけでなく、「働けなくなって年金だけの暮らしになったとき、家以外にいくら残るか」を考えることです。
65歳以降も働けるなら、それは大きな助けになります。でも、働けることを前提にしすぎない計画が、老後の安心につながります。